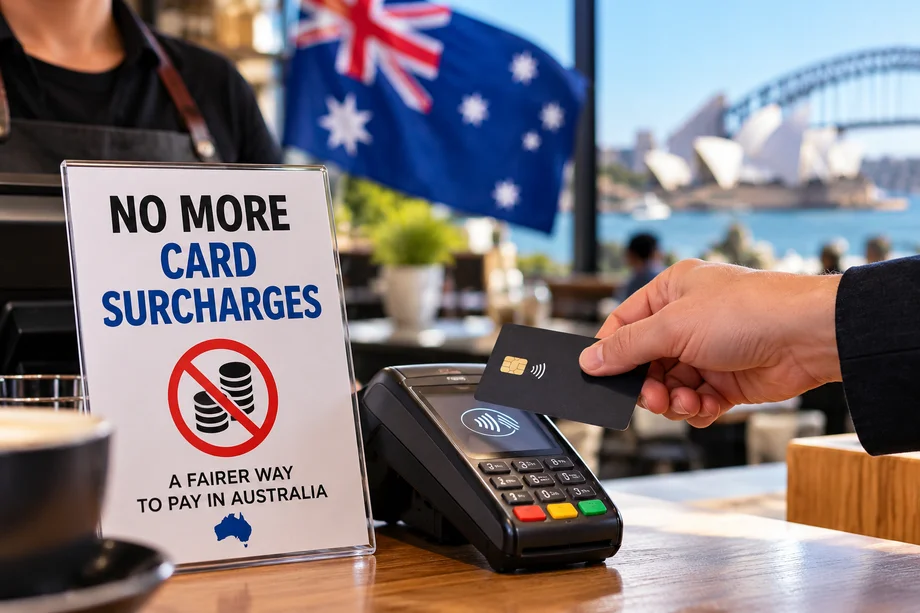
Australierne, der betaler med kort, vågner op til en stor forandring ved kassen.
Fra 1. oktober, kan virksomheder ikke længere tilføje betalingstillæg til de fleste debitorer, kredit og forudbetalte kort transaktioner, slutter en praksis, der har været en del af den daglige australske shopping i mere end to årtier.
Ændringen omfatter eftpos, Visa og Mastercard. American Express, PayPal og UnionPay har også besluttet at fjerne kortopladning under deres netværksordninger.
Reformen forventes at fjerne omkring en $1,6 milliarder i korttillæg betalt af australske forbrugere hvert år, ifølge Reserve Bank of Australia.
Men forsvinden af det velkendte korttillæg betyder ikke nødvendigvis, at hvert køb bliver billigere.
Nogle virksomheder er allerede stigende priser, da de tilpasser sig at absorbere kort behandlingsomkostninger selv.
Hvad ændrede sig den 1. oktober?
Indtil den 30. september fik australske virksomheder generelt lov til at opkræve et ekstra gebyr, når de betalte med kort, forudsat at tillægget ikke oversteg omkostningerne til behandling af denne betaling.
Det ændrede sig den 1. oktober.
Kortnetværk kan nu håndhæve regler, der forhindrer virksomheder i at pålægge kunder, der bruger deres kort, særskilte tillægsgebyrer.
For kunderne bør den mest synlige forskel vises, når de betaler på caféer, restauranter, butikker og online virksomheder.
Et produkt annonceret på A $10 bør ikke længere pludselig blive A $10,15 eller A $10,20 simpelthen fordi kunden vælger en påvirket kort betaling metode.
Reglerne gælder for kortbetalinger foretaget i butikker, online og via digitale tegnebøger, når den underliggende transaktion bruger et overdækket kortnetværk.
Hvilke kort er dækket?
Ændringerne omfatter de store betalingsnet, der anvendes af Australien.
Visa, Mastercard og eftpos indførte ingen tillægsregler fra 1. oktober.
American Express, PayPal og UnionPay har også besluttet at fjerne opladning, ifølge RBA.
Forbrugerne bør fortsat være opmærksomme på, hvordan individuelle transaktioner behandles, fordi visse betalingsmetoder og særlige omstændigheder kan fungere under forskellige ordninger.
Ugentlige tillæg er ikke forbudt
En vigtig forskel kan skabe forvirring.
De nye regler specifikt rettet mod gebyrer, fordi en kunde vælger at betale med kort.
De fjerner ikke weekendtillægsgebyrer, helligdage, bookinggebyrer eller legitime servicegebyrer, der ikke er relateret til betalingsmetoden.
Det betyder, at en restaurant stadig kan anvende en weekend eller offentlig ferie, når det er tilladt i henhold til australsk forbrugerlovgivning.
Det kan simpelthen ikke skjule et ekstra kort betaling gebyr som et andet gebyr udelukkende fordi kunden brugte et kort.
Hvorfor Australien fjernet korttillæg
Reserve Bank konkluderede efter en omfattende gennemgang, at Australiens tillægssystem ikke længere fungerede som oprindeligt planlagt.
Kortbetalinger er blevet den dominerende måde Australierne betaler for hverdagens køb, hvilket gør det stadig vanskeligere for forbrugerne at undgå tillægsgebyrer.
RBA sagde, at systemet var også blevet kompliceret for både forbrugere og virksomheder, mens kortgebyrer ikke altid blev klart afsløret.
Omkring tre fjerdedele af de australske transaktioner er nu kassable, ifølge tal rapporteret, da reformerne blev annonceret.
RBA besluttede derfor, at omkostninger til kortbehandling skulle fungere mere som andre normale forretningsomkostninger i stedet for at optræde som et ekstra gebyr ved kassen.
Kan priserne nu stige?
Dette er det største spørgsmål for australske forbrugere.
Virksomhederne skal stadig betale omkostninger i forbindelse med accept af korttransaktioner.
De nye regler fjerner deres mulighed for at overføre disse omkostninger direkte til individuelle kortbrugere gennem et særskilt tillæg.
Reuters rapporterede den 1. oktober, at nogle australske virksomheder har reageret ved at øge deres generelle priser i stedet.
Det kan betyde, at kunderne betaler lidt mere, uanset om de bruger kontanter eller kort.
Reservebanken har forsøgt at reducere dette pres ved samtidig at sænke interbankgebyrer og indføre andre ændringer, der har til formål at reducere betalingsomkostningerne.
Den bredere pakke blev oprindeligt anslået til at spare virksomheder omkring $910 millioner årligt gennem lavere transaktionsgebyrer.
Små virksomheder står over for den største tilpasning
Virkningen er særlig vigtig for caféer, restauranter og andre små virksomheder, hvor kunderne ofte foretager korttransaktioner med lav værdi.
Et lille tillæg på tusindvis af køb tidligere tilladt virksomheder at inddrive nogle af deres handelsdrivende behandlingsomkostninger direkte fra kortbrugere.
Disse omkostninger er ikke forsvundet.
Virksomhederne kan stadig betale gebyrer for handelsservice, terminalleje og andre gebyrer til betalingsudbydere.
Forskellen er, at disse omkostninger ikke længere blot kan tilføjes som et separat tillæg til dækkede korttransaktioner.
Nogle virksomheder kunne absorbere omkostningerne gennem deres margener. Andre kan forhandle billigere betalingsbehandlingsordninger, tilskynde til alternative betalingsmetoder eller justere deres samlede priser.
Kontantrabatter er stadig mulige
Virksomheder har også lov til at tilskynde kunderne til billigere betalingsmuligheder.
RBA siger, at købmænd kan fortsætte med at tilbyde rabatter for særlige betalingsmetoder.
Det kunne skabe en usædvanlig konsekvens af tillægsforbuddet.
I stedet for kunder, der betaler ekstra for at bruge kort, kan nogle virksomheder annoncere lavere priser for kunder, der vælger kontanter eller en anden foretrukne betalingsmetode.
Hvilke kunder skal kontrollere
Australske forbrugere bør nu se deres kvitteringer omhyggeligt.
Hvis en virksomhed tilføjer en ekstra afgift specifikt fordi en kunde betaler med en påvirket debitering, kredit eller forudbetalt kort, kan forbrugerne først rejse problemet direkte med virksomheden.
Den RBA siger bekymringer om forkerte kort tillægsgebyrer kan også rapporteres til det relevante kortnetværk.
Australian Competition and Consumer Commission er fortsat ansvarlig for Australian Consumer Law spørgsmål, herunder potentielt vildledende prispraksis.
For millioner af australske bør det umiddelbare resultat være en enklere udtjekningsoplevelse.
Det mere langsigtede spørgsmål er, om det faktisk lader husholdningerne betale mindre, eller om en del af de A $1,6 milliarder, der tidligere er indsamlet gennem synlige gebyrer, gradvist vender tilbage gennem højere daglige priser.



