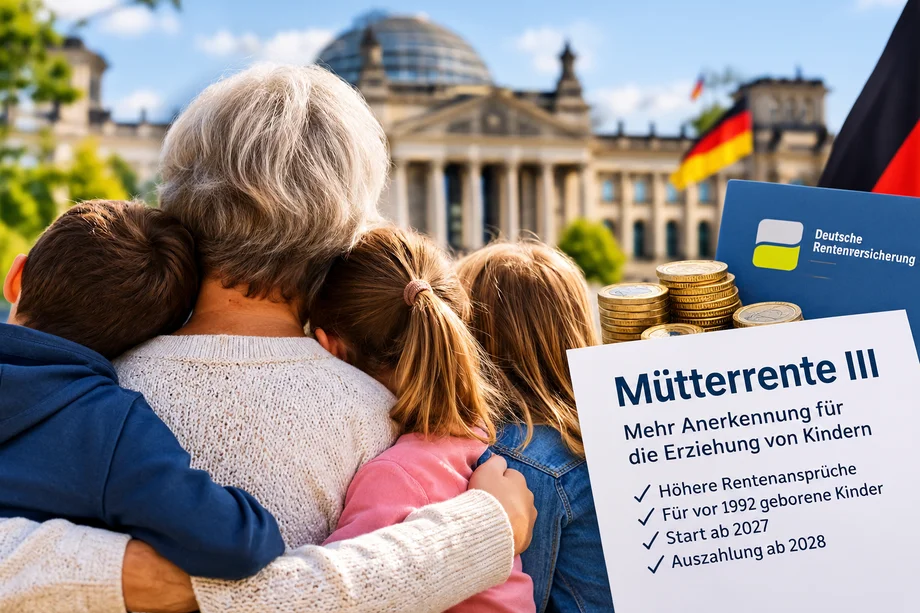
Miljontals pensionärer i Tyskland förbereder sig för en viktig förändring av pensionsinkomsten när landets reform av Mütterrente III går närmare genomförandet.
Åtgärden utökar pensionskrediterna för att uppfostra barn födda före 1992 och förväntas påverka mer än 10 miljoner befintliga pensioner.
Rätten träder i kraft den 1 januari 2027.
Men Deutsche Rentenversicherung säger att de högre beloppen i allmänhet inte kan betalas tekniskt fram till 2028. Berättigade pensionärer vars rättighet börjar innan dess förväntas få de saknade pengarna retroaktivt.
För många människor är en av de viktigaste detaljerna enkel: i de flesta fall kommer ingen separat tillämpning att vara nödvändig.
Vad är Mütterrente III?
Trots sitt namn är Mütterrente inte en separat pension.
Det är en del av Tysklands lagstadgade pensionssystem och erkänner tid för att höja barn vid beräkning av pensionsrättigheter.
Tills nu har Tyskland behandlat föräldrar på olika sätt beroende på när deras barn föddes.
Föräldrar till barn födda från 1992 och framåt kan få upp till tre år av erkänd barnhöjning.
För barn födda före 1992 har den erkända perioden varit kortare.
Mütterrente III är utformad för att eliminera denna skillnad.
Under reformen kommer föräldrar till barn födda före 1992 också att få upp till tre år, eller 36 kalendermånader, av erkänd barnhöjning.
Vem kommer att gynnas?
Reformen påverkar främst mödrar och fäder som uppfostrade barn födda före 1992.
Även om det vanligtvis kallas Mütterrente, är fördelen inte uteslutande tillgänglig för kvinnor.
Fäder kan också kvalificera sig när de relevanta barnhöjningsperioderna tilldelas deras pensionsrekord.
Deutsche Rentenversicherung har tidigare uppskattat att implementeringen kräver förändringar i mer än 10 miljoner pensioner.
Det enorma antalet är en anledning till att reformen har väckt stor uppmärksamhet över hela Tyskland.
Hur mycket mer pension kan folk få?
För ett berättigat barn som föddes före 1992 lägger reformen ytterligare sex månader av erkänd barnhöjning.
För befintliga pensionärer motsvarar det i allmänhet ytterligare 0,5 pensionspoäng per stödberättigande barn.
Deutsche Rentenversicherung värderar för närvarande en halv pensionspunkt på 20,40 euro per månad.
Det faktiska belopp som betalas när Mütterrente III börjar uppstå i pensionsbetalningar bör vara högre eftersom pensionsvärdena normalt justeras över tiden.
Deutsche Rentenversicherung säger därför att det exakta värdet som gäller när betalningarna börjar 2028 ännu inte kan fastställas på ett tillförlitligt sätt.
Detta innebär också rapporter som ger en exakt framtida månadsbelopp bör behandlas försiktigt.
Varför pratar folk om en stor ryggbetalning?
Här blir Mütterrente III särskilt intressant för befintliga pensionärer.
Den rättsliga förbättringen träder i kraft den 1 januari 2027, men Deutsche Rentenversicherung säger att det tekniska genomförandet inte kommer att tillåta att de nya beloppen betalas fram till 2028.
Berättigade pensionärer kommer inte bara att förlora ytterligare pengar för 2027.
Istället förväntas personer vars pensioner börjar före januari 2028 erhålla en retroaktiv betalning som täcker rättegången under 2027.
För någon som har rätt till den extra krediten för flera barn kan den eventuella betalningen bli betydande.
Det exakta beloppet beror på individens pensionsrekord, antal berättigade barn och tillämpligt pensionsvärde.
Varför måste Tyskland vänta till 2028?
Förseningen är i stort sett teknisk.
Tysklands pensionssystem innehåller miljontals enskilda register som samlats in under årtionden enligt olika rättsregler.
Deutsche Rentenversicherung har förklarat att mer än 10 miljoner pensioner måste identifieras från en total lager på cirka 26 miljoner pensioner.
Individuella anställningshistorier och tidigare pensionsrättsregler måste beaktas.
Pensionsmyndigheten har sagt att det krävs omfattande ändringar av informationstekniken innan reformen kan genomföras korrekt.
Processen är särskilt komplicerad eftersom Mütterrente III kan interagera med andra fördelar.
Behöver pensionärer ansöka?
För de flesta befintliga pensionärer är svaret nej.
Deutsche Rentenversicherung säger att beräkningen och betalningen i allmänhet ska ske automatiskt för personer som redan får pension före den 1 januari 2028.
Människor som ännu inte har gått i pension men vars barnhöjningsperioder redan har registrerats bör i allmänhet inte behöva vidta ytterligare åtgärder heller.
Deras register förväntas kontrolleras automatiskt när de nya reglerna genomförs.
Det finns inte heller någon separat Mütterrente III-ansökan för personer som ännu inte haft barnuppfostran.
Istället kan dessa perioder undersökas som en del av den normala pensionsansökningsprocessen.
Vad händer om du går i pension under 2027?
Personer som börjar få sin pension efter den 31 december 2026 men före den 1 januari 2028 omfattas också av de nya reglerna.
Eftersom rätten finns från 2027, medan tekniskt genomförande följer 2028, kan dessa pensionärer också få ytterligare belopp retroaktivt.
Personer vars pensioner börjar från och med januari 2028 och framåt bör få den utökade barnhöjningen direkt som en del av deras ordinarie pensionsberäkning.
Denna skillnad är viktig för alla som närmar sig pensionsåldern under 2027.
Varför spelar barnets födelseår roll?
Reformen behandlar en gammal skillnad i det tyska pensionssystemet.
För barn födda från 1992 och framåt kan upp till tre år av barnuppfostran redan krediteras.
Föräldrar till barn födda före 1992 får för närvarande mindre.
Mütterrente III lägger till ytterligare sex månader för de äldre barnen, vilket ger den erkända perioden till samma tre år.
Målet är därför likabehandling oavsett om ett barn föddes före eller efter 1992-avskärningen.
Kan föräldrar med flera barn få mer?
Ja.
Den extra pensionskrediten gäller per berättigat barn.
Det innebär att en person som krediteras med att höja två kvalificerade barn potentiellt kan få dubbelt så mycket som en pensionskredit som någon med ett kvalificerat barn.
Någon med tre kvalificerade barn kan potentiellt få tre ytterligare halvpensionspoäng.
Dock kan enskilda pensionsberäkningar skilja sig åt.
Människor bör därför undvika att anta att en enkel multiplikation alltid motsvarar deras slutliga betalning.
Beräkningen Deutsche Rentenversicherung är fortfarande avgörande.
Kan den extra pensionen påverka andra förmåner?
Ja, och detta är en viktig detalj som lätt kan förbises.
Mütterrente III ingår i lagstadgad pensionsinkomst.
Som ett resultat kan den högre pensionen påverka medel som testats förmåner som Tysklands grundläggande inkomststöd för äldre eller bostadsförmåner.
Deutsche Rentenversicherung varnar uttryckligen för att den extra pensionen kan beaktas vid beräkningen av andra sociala förmåner.
För vissa mottagare innebär detta att ökningen av lagstadgad pensionsinkomst kan delvis kompenseras av förändringar på annat håll.
Effekten beror på personens individuella omständigheter.
Varför Mütterrente III är dyrt
Utökande pensionskrediter till miljontals människor har en betydande kostnad.
Deutsche Rentenversicherung uppskattade tidigare att reformen skulle kosta cirka 5 miljarder euro per år.
Reformen syftar till att finansieras genom federala skatteintäkter eftersom barnhöjningskrediter anses vara ett bredare socialt ansvar snarare än en förmån som finansieras direkt av mottagarens tidigare pensionsbidrag.
Finansiering är fortfarande politiskt viktigt eftersom Tyskland konfronterar den bredare utmaningen att stödja sitt pensionssystem medan befolkningen åldras.
Tidigare denna månad kritiserade Deutsche Rentenversicherung planerade minskningar av federala pensionssubventioner för 2027 och hävdade att åtaganden som är kopplade till Mütterrente III och andra pensionsåtgärder bör finansieras på ett tillförlitligt sätt.
Är Mütterrente III endast för mödrar?
Nej.
Namnet kan vara vilseledande.
Barn som höjer pensionskrediter kan också tilldelas fäder.
Det som är viktigt är vem som är juridiskt krediterad med den relevanta perioden för att höja barnet.
I många familjer tilldelas dessa perioder modern, vilket förklarar varför politiken är allmänt känd som Mütterrente.
Men behörigheten i sig är inte begränsad enbart till kvinnor.
Vad ska pensionärer göra nu?
De flesta befintliga pensionärer behöver inte lämna in en särskild ansökan.
Människor som går i pension kanske vill kontrollera om deras pensionsrekord korrekt innehåller sina barnhöjningsperioder.
Det är särskilt relevant när register är ofullständiga eller när det kan finnas osäkerhet om vilken förälder som fick barnet att höja krediten.
Den officiella Deutsche Rentenversicherung-informationen bör användas vid kontroll av individuell behörighet eftersom det slutliga beloppet beror på personpensionsregister.
När kommer pengarna?
De viktigaste datumen är enkla.
Den förbättrade rätten börjar den 1 januari 2027.
Teknisk betalning av Mütterrente III är planerad att börja 2028.
Personer vars pensionsrättigheter inleds före januari 2028 bör erhålla det extra belopp som är skyldigt för den relevanta delen av 2027 retroaktivt.
Människor som går i pension från och med januari 2028 och framåt bör ha den utökade barnhöjningsperioden som ingår direkt i deras pensionsberäkning.
Den exakta betalningstidtabellen för varje enskilt fall kan fortfarande bero på genomförandeprocessen.
Vad Mütterrente III betyder för tyska familjer
För miljontals tyska familjer representerar reformen erkännande av tidsfördrivna barn för årtionden sedan.
För dagens pensionärer är dock den mest omedelbara frågan ekonomisk.
Svaret blir tydligare.
Berättigade föräldrar till barn födda före 1992 kommer att få ytterligare sex månader av erkänd barnhöjning tid för varje kvalificerad barn. Rätten börjar 2027, medan det faktiska genomförandet förväntas 2028.
För många befintliga pensionärer betyder det något ovanligt: den första betalningen kan innehålla pengar som samlats många månader tidigare.
Och för de flesta av dem bör omräkningen ske automatiskt.