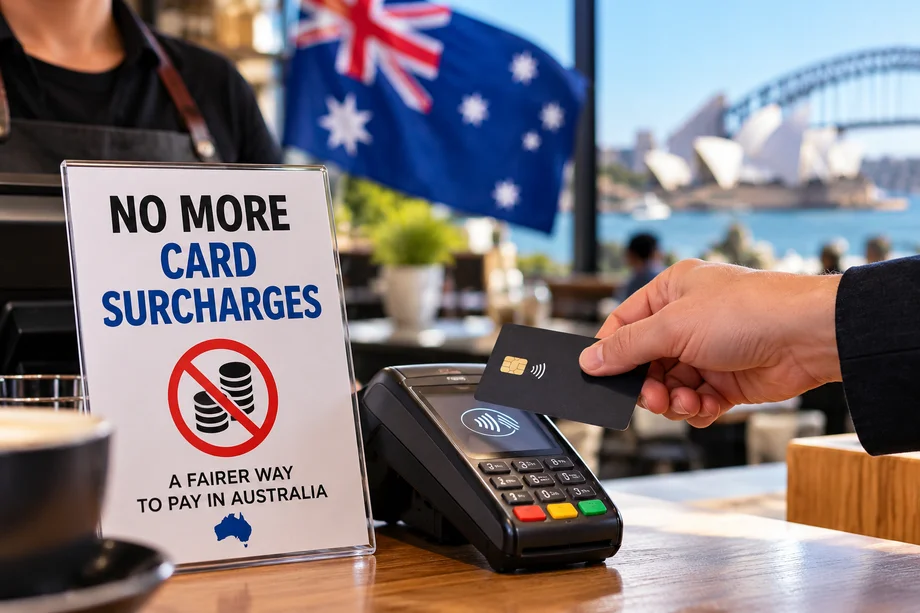
Australiërs betalen per kaart worden wakker tot een grote verandering bij de kassa.
Vanaf 1 oktober kunnen bedrijven geen toeslagen meer toevoegen aan de meeste debet-, credit- en prepaid-kaarttransacties, waardoor een praktijk die al meer dan twee decennia deel uitmaakt van de dagelijkse Australische winkels wordt beëindigd.
De wijziging heeft betrekking op eftpos, Visa en Mastercard. American Express, PayPal en UnionPay hebben ook besloten om het opladen van kaarten te verwijderen onder hun netwerkregelingen.
De hervorming wordt verwacht om ongeveer $ 1,6 miljard aan kaarttoeslagen betaald door Australische consumenten per jaar te elimineren, volgens de Reserve Bank of Australia.
Maar het verdwijnen van de vertrouwde kaarttoeslag betekent niet noodzakelijkerwijs dat elke aankoop goedkoper wordt.
Sommige bedrijven verhogen nu al de prijzen omdat zij zich aanpassen aan de kosten voor het verwerken van kaarten.
Wat is er veranderd op 1 oktober?
Tot 30 september mochten Australische bedrijven klanten een extra vergoeding in rekening brengen wanneer zij met de kaart betaald werden, mits de toeslag niet hoger was dan de kosten voor de verwerking van die betaling.
Dat veranderde op 1 oktober.
Cardnetwerken kunnen nu regels handhaven die bedrijven beletten afzonderlijke toeslagen op te leggen aan klanten met hun kaarten.
Voor shoppers, het meest zichtbare verschil moet verschijnen bij het betalen in cafés, restaurants, winkels en online bedrijven.
Een product geadverteerd op A$10 mag niet langer plotseling A$10.15 of A$10.20 gewoon omdat de klant kiest voor een getroffen kaart betalingsmethode.
De regels zijn van toepassing op kaartbetalingen in winkels, online en via digitale portefeuilles wanneer de onderliggende transactie gebruik maakt van een overdekt kaartnetwerk.
Welke kaarten zijn gedekt?
De wijzigingen hebben betrekking op de belangrijkste betaalnetwerken die door Australiërs worden gebruikt.
Visa, Mastercard en eftpos hebben vanaf 1 oktober geen toeslagregels ingevoerd.
American Express, PayPal en UnionPay hebben ook besloten om het opladen te verwijderen, volgens de RBA.
Consumenten moeten nog steeds aandacht besteden aan de wijze waarop individuele transacties worden verwerkt, omdat sommige betalingsmethoden en bijzondere omstandigheden onder verschillende regelingen kunnen werken.
Weekendtoeslagen zijn niet verboden
Een belangrijk onderscheid kan verwarring veroorzaken.
De nieuwe regels zijn specifiek gericht op kosten die in rekening worden gebracht omdat een klant ervoor kiest om per kaart te betalen.
Ze elimineren geen weekendtoeslagen, toeslagen voor feestdagen, reserveringskosten of legitieme servicekosten die niet gerelateerd zijn aan de betaalmethode.
Dat betekent dat een restaurant nog steeds een weekend- of feestdagtoeslag kan toepassen wanneer dit volgens de Australische consumentenwetgeving is toegestaan.
Het kan gewoon niet verhullen een extra kaart betaling vergoeding als een andere heffing alleen omdat de klant een kaart gebruikt.
Waarom Australië verwijderde kaart toeslagen
De reservebank concludeerde na een uitgebreid onderzoek dat het Australische toeslagsysteem niet meer werkte zoals oorspronkelijk was bedoeld.
Kaartbetalingen zijn de dominante manier geworden waarop Australiërs betalen voor dagelijkse aankopen, waardoor toeslagen steeds moeilijker voor consumenten te vermijden.
De RBA zei dat het systeem was ook ingewikkeld geworden voor zowel consumenten als bedrijven, terwijl kaartkosten niet altijd duidelijk werden bekendgemaakt.
Ongeveer driekwart van de Australische transacties zijn nu cashless, volgens cijfers gemeld toen de hervormingen werden aangekondigd.
De RBA besloot daarom dat de verwerkingskosten van kaarten meer zouden moeten werken als andere normale bedrijfskosten dan als extra vergoeding bij de kassa.
Kunnen de prijzen nu stijgen?
Dit is de grootste vraag voor Australische consumenten.
Bedrijven moeten nog steeds kosten betalen in verband met het accepteren van kaarttransacties.
De nieuwe regels verwijderen hun vermogen om deze kosten rechtstreeks door te berekenen aan individuele kaartgebruikers door middel van een aparte toeslag.
Reuters meldde op 1 oktober dat sommige Australische bedrijven hebben gereageerd door het verhogen van hun algemene prijzen in plaats daarvan.
Dat kan betekenen dat klanten iets meer betalen, ongeacht of ze geld of kaart gebruiken.
De Reserve Bank heeft getracht deze druk te verminderen door tegelijkertijd de afwikkelingsvergoedingen te verlagen en andere wijzigingen in te voeren die bedoeld zijn om de betalingskosten te verlagen.
Het bredere pakket werd aanvankelijk geschat om bedrijven te besparen ongeveer $ 910 miljoen jaarlijks door lagere transactiekosten.
Kleine bedrijven staan voor de grootste aanpassing
De impact is met name belangrijk voor cafés, restaurants en andere kleine bedrijven waar klanten vaak lage waarde kaart transacties.
Een kleine toeslag op duizenden aankopen maakte het bedrijven eerder mogelijk om een deel van hun aankoopkosten rechtstreeks van kaartgebruikers terug te vorderen.
Die kosten zijn niet verdwenen.
Bedrijven kunnen nog steeds betalen merchant service vergoedingen, terminal huurkosten en andere vergoedingen aan betalingsverstrekkers.
Het verschil is dat deze kosten niet langer kunnen worden toegevoegd als een afzonderlijke toeslag voor transacties met gedekte kaarten.
Sommige bedrijven zouden de kosten via hun marges kunnen absorberen. Anderen kunnen onderhandelen over goedkopere betalingsverwerkingsregelingen, alternatieve betalingsmethoden aanmoedigen of hun totale prijzen aanpassen.
Cash kortingen zijn nog steeds mogelijk
Bedrijven zijn ook toegestaan om klanten aan te moedigen naar goedkopere betalingsmogelijkheden.
De RBA zegt handelaren kunnen blijven het aanbieden van kortingen voor bepaalde betaalmethoden.
Dat zou een ongebruikelijk gevolg kunnen zijn van het verbod op toeslagen.
In plaats van klanten extra betalen voor het gebruik van kaarten, sommige bedrijven kunnen reclame lagere prijzen voor klanten die kiezen voor contant geld of een andere voorkeur betaalmethode.
Welke kopers moeten controleren
Australische consumenten moeten nu goed op hun bonnetjes letten.
Als een bedrijf een extra vergoeding toevoegt specifiek omdat een klant betaalt met een betrokken debet-, credit- of prepaid-kaart, kunnen consumenten eerst het probleem direct aan de orde stellen bij het bedrijf.
De RBA zegt dat zorgen over onjuiste kaarttoeslagen ook gemeld kunnen worden aan het relevante kaartnetwerk.
De Australische Competition and Consumer Commission blijft verantwoordelijk voor Australische consumentenrechtkwesties, waaronder potentieel misleidende tariefpraktijken.
Voor miljoenen Australiërs, het onmiddellijke resultaat moet een eenvoudiger checkout ervaring.
De langere termijn vraag is of het elimineren van kaarttoeslagen daadwerkelijk laat huishoudens minder betalen, of of een deel van de $ 1,6 miljard die eerder verzameld via zichtbare vergoedingen geleidelijk terugkeert via hogere dagelijkse prijzen.



