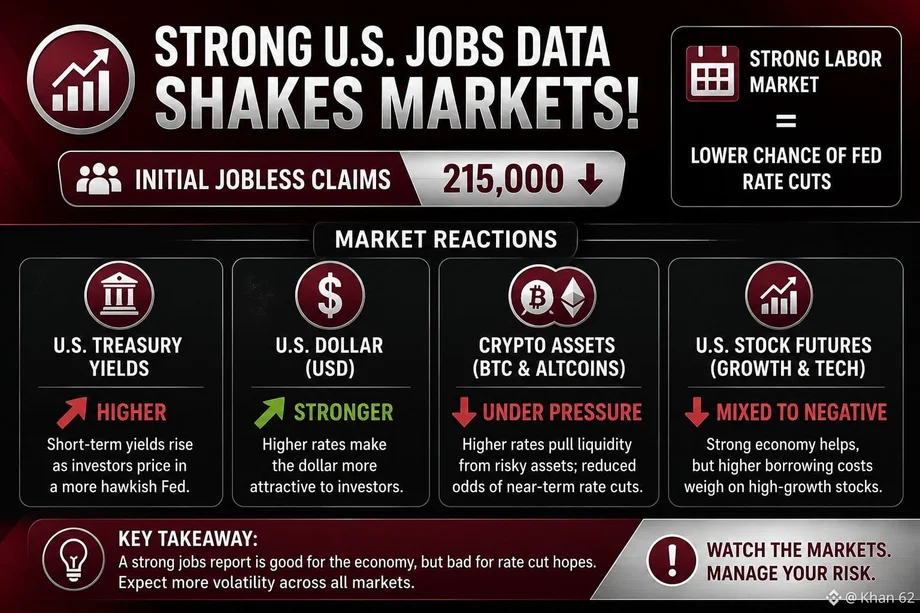
米国の労働市場は、10月2日(金)より、事業、投資家、政策立案者に重要な信号を届ける、より一層の期待を寄せた案件を報告しました。 ロイターが報告したデータによると、米国雇用主は、9月に29,000人の非農場の雇用を雇用し、約90,000人のエコノミストの期待を下回る。 8月には、雇用拡大が以前予想していたよりも弱くなっていたことを示すために、下方に修正しました。
失業率はわずか4.2%に増加しました。 エコノミストは、季節調整の問題と労働日のタイミングに弱点の一部が接続されている可能性があると指摘した。つまり、数字は必ずしも米国経済の急激な崩壊を示すものではありません。
レポートは、直ちに金融市場の影響を受けました。 米国株式は10月中に他の連邦準備金利の増加の期待を減少させるため、Treasury利回りが低下しながら、より高い移動しました。 利息率を下げると、企業にとっての借用コストを削減し、投資を容易にすることで、特に、複数の方法で企業に影響を与えることができます。
企業は消費者の需要の変化、より高いエネルギーコスト、および利益率を取り巻く不確実性を扱うので、最新の雇用番号は特に重要です。 新たな工場を計画する企業, 技術の投資や雇用プログラムは、多くの場合、これらの決定を下すときにコストを借りることを検討しています.
弱いヘッドライン数にもかかわらず、ロイターが引用したエコノミストは、広範なレイオフの証拠を見ませんでした。 初期失業利益主張は比較的低いままであり、企業の利益と国内需要は経済への支援を続けてきました。
報告書はまた、賃金の成長が冷却されていることを示しました, いくつかのインフレ圧力を減らすことができます. 企業にとって、より遅い賃金の増加は労力コストを管理するのに役立ちますが、弱い雇用は企業がより慎重になったことを信号することができます。
市場は、米国経済の方向性に関するさらなる証拠について、今後の経済データと企業収益を密接に見ていきます。
企業や投資家にとって、9月の仕事報告は、経済状況が急速に変化する可能性がある別のリマインダーです。 利息率、雇用、消費者の支出とインフレは密接につながり、金融市場にとって特に重要なのは、次の数週間です。