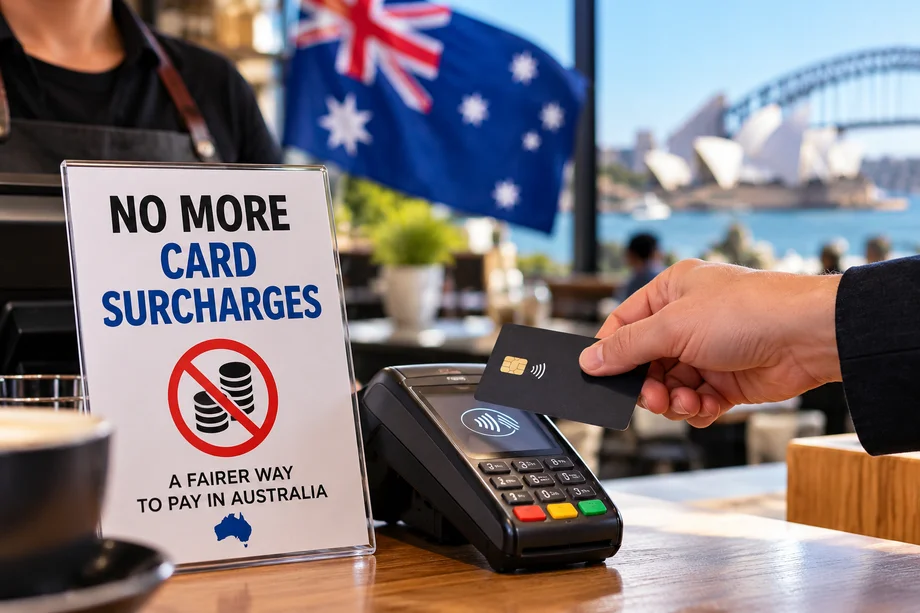
カードで支払うオーストラリア人は、チェックアウト時に大きな変化を目覚めます。
10月1日から、オーストラリアの毎日ショッピングに2年以上携わっている練習を終えて、ほとんどのデビット、クレジット、プリペイドカード取引に支払い手数料を追加することはできません。
変更は、eftpos、Visa、Mastercardをカバーしています。 アメリカンエクスプレス、ペイパル、ユニオンペイは、ネットワークのアレンジの下でカードのチャージを解除することを決定しました。
オーストラリアのリザーブ銀行によると、毎年オーストラリアの消費者が支払うカードサーチャージで約1.6億ドルを削減するという改革が期待されています。
しかし、身近なカードの追加料金の消失は必ずしもすべての購入がより安くなるという意味ではありません。
一部の企業は、カード処理コストを吸収するために調整するので、既に価格を増加しています。
10月1日(火)に何が変わりましたか?
9月30日まで、オーストラリアの企業は、一般的に、カードが支払った場合、顧客に追加料金を請求することができ、その支払い処理のコストを上回らないことを保証しました。
10月1日(日)に変更しました。
カードネットワークは、カードを使用して顧客に別の追加料金を課すことから企業を防ぐルールを強化できるようになりました。
買い物客にとっては、カフェ、レストラン、ショップ、オンラインビジネスで支払うときに最も目に見える違いが現れます。
A$10で宣伝された製品は突然A $ 10.15またはA $ 10.20になるべきではありません。顧客は、影響を受けるカードの支払い方法を選択しているためです。
ルールは、カード決済をストア、オンライン、およびデジタルウォレットで行なう場合、アンダーリー取引はカードネットワークを利用します。
どのカードがカバーされますか?
変更は、オーストラリア人で使用される主要な決済ネットワークをカバーしています。
10月1日より、VISA、Mastercard、Eftposが保険料の規定を導入しませんでした。
アメリカエクスプレス、ペイパル、UnionPay は、RBA によると、チャージを解除することも決定しました。
消費者は、いくつかの支払い方法と特別な状況が異なるアレンジの下で動作する可能性があるため、個々の取引がどのように処理されるかに注意を払う必要があります。
週末の追加料金は禁止されていません
1つの重要な差別は混乱を引き起こす可能性があります。
お客様がカードで支払うことを選択したため、新しいルールは特別に課税されます。
それらは、支払い方法に関連していない週末の追加料金、祝日の追加料金、予約手数料または正当なサービス手数料を排除しません。
つまり、オーストラリアの消費者法の下で許可されたとき、レストランはまだ週末または祝日の追加料金を申請することができます。
お客様がカードを使用したため、追加のカード決済手数料を別の料金として偽装することはできません。
オーストラリアがカードの追加料金を取除いた理由
リザーブ銀行は、オーストラリアのサーチャージシステムが当初の意図どおりに機能しなくなったという広範なレビューの後に締結しました。
カードの支払いは、オーストラリア人が毎日購入を支払い、消費者が避けるのがますます難しくなります。
RBAは、消費者と企業の両方にシステムが複雑になったと述べ、カード手数料は常に明確に開示されていないと述べました。
オーストラリアの取引の約3四半期は、改革が発表されたときに報告された数字によると、キャッシュレスです。
そのため、カード処理費用は、チェックアウト時に追加料金として表示するのではなく、他の通常の事業費のように動作するべきだと判断しました。
価格は増加しましたか?
オーストラリアの消費者にとって最大の質問です。
ビジネスは、カード取引の受諾に関連する費用を支払う必要があります。
新しいルールは、別々の追加料金で個々のカードユーザーに直接コストを渡す能力を取り除きます。
ロイターは、10月1日にオーストラリアの企業が、その代わりに一般価格を増加させることで反応していると報告した。
それは顧客が現金かカードを使用するかどうかに関係なく顧客が少し多く支払うことを意味します。
リザーブ銀行は、交換手数料を同時に削減し、決済処理コストを削減するために設計された他の変更を導入することで、その圧力を削減しようとしました。
より広いパッケージは、当初は、取引手数料を削減し、年間約10億ドルの事業を保存することを想定した。
小型企業が最大の調整に直面しています
お客様が低額のカード取引を頻繁に行なうカフェ、レストラン、その他の小規模な企業にとって、インパクトは特に重要です。
以前に許可された企業は、カードユーザーから直接販売店の処理コストの一部を回復するために何千もの購入に小さな手数料。
これらの費用は消えません。
企業は、商人サービス料、ターミナルレンタル料、支払いプロバイダーへのその他の手数料を支払うことがあります。
違いは、これらの費用は、カバーされたカード取引に別の追加料金として追加することはできません。
一部の企業は、マージンを通じてコストを吸収することができます。 その他は、より安価な支払い処理の手配を交渉したり、代替支払い方法を奨励したり、全体的な価格を調整したりすることができます。
現金割引は可能です
また、より安い決済オプションにお客様を奨励することも可能です。
RBAは加盟店が特定の支払い方法の割引を提供し続けることができると述べています。
これは、サーチャージ禁止の異常な結果を作成することができます。
お客様がカードをご使用いただく代わりに、現金または別のお支払方法を選択したお客様には、一部の企業が低価格を宣伝する場合があります。
買い物客のチェック
オーストラリアの消費者は、領収書を慎重に見なければなりません。
顧客が影響を受けたデビット、クレジットまたはプリペイドカードで支払うので、ビジネスが特に追加料金を加えると、消費者は最初にビジネスに直接問題を起こすことができます。
RBAは、不適切なカードのサーチャージについても、関連するカードネットワークに報告できると述べています。
オーストラリアの競争と消費者委員会は、潜在的な誤解を招く価格設定慣行を含むオーストラリアの消費者法の問題について責任を負います。
オーストラリア人の数百万人にとっては、即時の結果はより簡単なチェックアウト体験であるべきです。
長期の質問は、カードの追加料金を除去するかどうかが、実際には世帯の支払いを少なくする、または以前に収集したA $ 1.6億の部分が、表示された料金で徐々に高額な毎日価格で返ります。