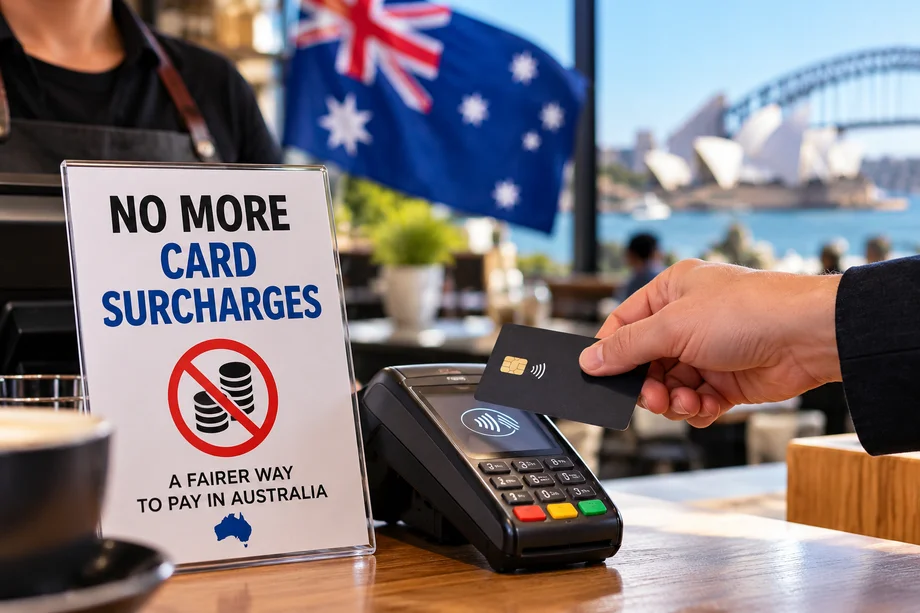
Az ausztrálok kártyával fizetnek, és nagy változásra ébrednek a pénztárnál.
Október 1-jétől a vállalkozások már nem adhatnak fizetési pótdíjat a legtöbb terhelési, hitel- és előre fizetett kártyaügylethez, ezzel véget vetve annak a gyakorlatnak, amely több mint két évtizede része a mindennapi ausztrál vásárlásoknak.
A változás kiterjed eftpos, Visa és Mastercard. Az American Express, a PayPal és az UnionPay szintén úgy döntött, hogy hálózati megállapodásuk alapján eltávolítja a kártyás feltöltést.
A reform az ausztrál fogyasztók által évente fizetett kártyadíjak mintegy 1,6 milliárd dollárját fogja megszüntetni az ausztrál tartalékbank szerint.
De az ismerős kártyadíj eltűnése nem feltétlenül jelenti azt, hogy minden vásárlás olcsóbb lesz.
Egyes vállalkozások már most is emelik az árakat, mivel alkalmazkodnak a kártyafeldolgozási költségek elnyeléséhez.
Mi változott október 1-én?
Szeptember 30-ig az ausztrál vállalkozásoknak általában megengedték, hogy kártyával történő fizetés esetén kiegészítő díjat számítsanak fel az ügyfeleknek, feltéve, hogy a felár nem haladta meg a fizetés feldolgozási költségét.
Ez október 1-jén megváltozott.
A kártyahálózatok most olyan szabályokat érvényesíthetnek, amelyek megakadályozzák, hogy a vállalkozások külön pótdíjat vessenek ki a kártyájukat használó ügyfelekre.
A vásárlók számára a legszembetűnőbb különbséget a kávézókban, éttermekben, üzletekben és online üzletekben történő fizetéskor kell megjeleníteni.
A termék reklámozott A $10 többé nem lesz hirtelen A $10.15 vagy A $10.20 egyszerűen azért, mert az ügyfél választ egy érintett kártya fizetési módot.
A szabályok az üzletekben, online és digitális pénztárcákon keresztül teljesített kártyás fizetésekre vonatkoznak, amennyiben az alapul szolgáló ügylet fedezett kártyás hálózatot használ.
Mely kártyákat fedik?
A változások az ausztrálok által használt főbb fizetési hálózatokat érintik.
A Visa, a Mastercard és az eftpos október 1-jétől nem vezetett be felárat.
American Express, PayPal és UnionPay is úgy döntött, hogy megszünteti a pótdíjat, az RBA szerint.
A fogyasztóknak továbbra is figyelmet kell fordítaniuk az egyes ügyletek feldolgozására, mivel bizonyos fizetési módok és különleges körülmények különböző megállapodások alapján működhetnek.
A hétvégi pótdíjak nem tiltottak
Egy fontos különbség zavart okozhat.
Az új szabályok kifejezetten a felszámított díjakat célozzák meg, mert az ügyfél kártyával fizet.
Nem szüntetik meg a hétvégi pótdíjakat, az ünnepi pótdíjakat, a foglalási díjakat vagy a törvényes szolgáltatási díjakat, amelyek nem kapcsolódnak a fizetési módhoz.
Ez azt jelenti, hogy az ausztrál fogyasztóvédelmi jog alapján engedélyezett éttermek továbbra is alkalmazhatnak hétvégi vagy ünnepi pótdíjat.
Egyszerűen nem tud egy kiegészítő kártyás fizetési díjat egy másik díjnak álcázni, pusztán azért, mert az ügyfél kártyát használt.
Miért Ausztrália eltávolította a kártya pótlékok
A tartalékbank egy átfogó felülvizsgálatot követően arra a következtetésre jutott, hogy Ausztrália felár-rendszere már nem az eredeti szándéknak megfelelően működik.
A kártyás fizetés lett a domináns módja annak, hogy az ausztrálok fizessenek a mindennapi vásárlásokért, ami egyre nehezebb a fogyasztók számára.
Az RBA azt mondta, hogy a rendszer a fogyasztók és a vállalkozások számára is bonyolulttá vált, míg a kártyadíjakat nem mindig tették közzé egyértelműen.
Az ausztrál tranzakciók mintegy háromnegyede készpénzmentes, a reformok bejelentésekor közölt adatok szerint.
Az RBA ezért úgy döntött, hogy a kártyafeldolgozási költségek inkább a szokásos üzleti költségekhez hasonlíthatók, mint a kijelentkezéskor kiegészítő díjként.
Az árak emelkedhetnek?
Ez a legnagyobb kérdés az ausztrál fogyasztók számára.
A vállalkozásoknak továbbra is viselniük kell a kártyaügyletek elfogadásához kapcsolódó költségeket.
Az új szabályok megszüntetik azon képességüket, hogy ezeket a költségeket közvetlenül az egyes kártyás felhasználókra hárítsák, külön felár révén.
A Reuters október 1-jén arról számolt be, hogy néhány ausztrál vállalkozás ehelyett az általános árak emelésével reagált.
Ez azt jelentheti, hogy az ügyfelek valamivel többet fizetnek, függetlenül attól, hogy készpénzzel vagy kártyával dolgoznak.
A tartalék bank megkísérelte csökkenteni ezt a nyomást a bankközi díjak egyidejű csökkentésével és a fizetési költségek csökkentését célzó egyéb változtatások bevezetésével.
A szélesebb csomagot eredetileg úgy becsülték, hogy az alacsonyabb tranzakciós díjak révén évente mintegy 910 millió dollárt takarít meg a vállalkozások számára.
A kisvállalkozások szembesülnek a legnagyobb kiigazítással
A hatás különösen fontos a kávézók, éttermek és más kisvállalkozások számára, ahol az ügyfelek gyakran alacsony értékű kártyás tranzakciókat végeznek.
A korábban beszerzések ezreinek kis felára lehetővé tette a vállalkozások számára, hogy kereskedelmi költségeik egy részét közvetlenül a kártyás felhasználóktól megtérítsék.
Ezek a költségek nem tűntek el.
A vállalkozások továbbra is fizethetnek kereskedelmi szolgáltatási díjakat, terminálbérleti díjakat és egyéb díjakat a pénzforgalmi szolgáltatóknak.
A különbség az, hogy ezeket a költségeket már nem lehet egyszerűen a fedezett kártyaügyletekhez külön felárként hozzáadni.
Egyes vállalkozások a saját árréseiken keresztül is képesek lennének fedezni a költségeket. Mások olcsóbb fizetési módokról tárgyalhatnak, ösztönözhetik az alternatív fizetési módszereket, vagy módosíthatják azok általános árait.
Pénzbeli engedmények még mindig lehetségesek
A vállalkozások is ösztönözhetik a fogyasztókat az olcsóbb fizetési lehetőségekre.
Az RBA szerint a kereskedők továbbra is kedvezményt kínálhatnak bizonyos fizetési módokra.
Ez a felár betiltásának szokatlan következménye lehet.
Ahelyett, hogy az ügyfelek extra kártyahasználatért fizetnének, egyes vállalkozások alacsonyabb árakat hirdethetnek azon ügyfelek számára, akik a készpénzt vagy más előnyben részesített fizetési módot választják.
Milyen vásárlók kell ellenőrizni
Az ausztrál fogyasztóknak most gondosan meg kell figyelniük a nyugtáikat.
Ha egy vállalkozás többletdíjat ad, különösen azért, mert az ügyfél az érintett betéti, hitel- vagy előre fizetett kártyával fizet, a fogyasztók közvetlenül a vállalkozásnál vethetik fel a kérdést.
Az RBA szerint a helytelen kártyafelárral kapcsolatos aggályokat is jelenteni lehet az érintett kártyahálózatnak.
Az Australian Competition and Consumer Commission továbbra is felelős az ausztrál fogyasztóvédelmi joggal kapcsolatos kérdésekért, beleértve a potenciálisan félrevezető árképzési gyakorlatokat is.
Több millió ausztráliai esetében a közvetlen eredmény egy egyszerűbb kijelentkezési tapasztalat kell, hogy legyen.
A hosszabb távú kérdés az, hogy a kártyadíjak megszüntetése miatt a háztartások ténylegesen kevesebbet fizetnek, vagy hogy az A $1.6 milliárd korábban látható díjak révén beszedett része fokozatosan megtérül-e a magasabb napi árak révén.