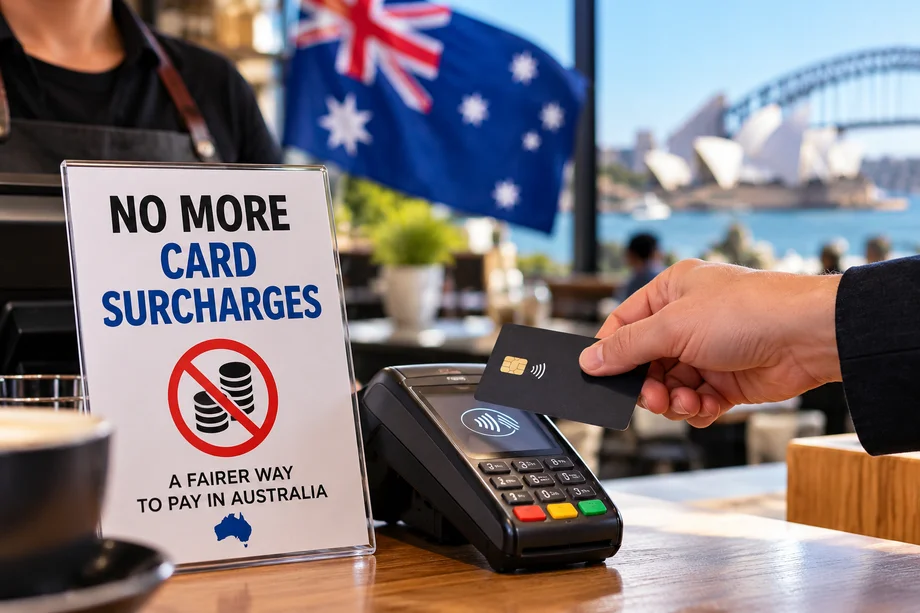
האוסטרלים ששילמו על ידי הכרטיס מתעוררים לשינוי משמעותי בקופה.
החל מ-1 באוקטובר, עסקים כבר לא יכולים להוסיף דמי תשלום עבור רוב עסקאות חיובים, אשראי וכרטיסים בתשלום מראש, סיום הנוהג שהיה חלק מהרכישות היומיומיות של אוסטרליה במשך יותר משני עשורים.
השינוי מכסה את eftpos, ויזה ו Mastercard. אמריקן אקספרס, PayPal ו-UnionPay החליטו גם להסיר את משיכת הכרטיסים לפי הסדרי הרשת שלהם.
הרפורמה צפויה לחסל כ-1.6 מיליארד דולר בחיובי כרטיס בתשלום של צרכנים אוסטרליים בכל שנה, על פי הבנק הפדרלי של אוסטרליה.
אבל היעלמותו של חיוב כרטיס האשראי המוכר אינה בהכרח אומרת שכל רכישה תהיה זולה יותר.
חלק מהעסקים כבר מגבירים את המחירים כאשר הם מתאימים לקליטת עלויות עיבוד הכרטיסים בעצמם.
מה השתנה ב-1 באוקטובר?
עד 30 בספטמבר, עסקים אוסטרליים הורשו בדרך כלל לחייב לקוחות תשלום נוסף כאשר הם שולמו על ידי כרטיס, בתנאי שהחיוב לא יעלה עלות העיבוד שתשלום.
זה השתנה ב-1 באוקטובר.
רשתות כרטיסיות יכולות כעת לאכוף כללים המונעים מעסקים להטיל מטענים נפרדים על לקוחות המשתמשים בכרטיסיהם.
עבור קונים, ההבדל הגלוי ביותר צריך להופיע בעת תשלום בבתי קפה, מסעדות, חנויות ועסקים מקוונים.
מוצר שפורסם ב-A$10 כבר לא אמור להפוך ל-$10.15 או A$10.20 פשוט בגלל שהלקוח בוחר שיטת תשלום של כרטיס מושפעת.
הכללים חלים על תשלומים בכרטיסים שבוצעו בחנויות, באינטרנט ובאמצעות ארנקים דיגיטליים כאשר העסקה הבסיסית משתמשת ברשת קלפים מכוסה.
אילו קלפים מכוסים?
השינויים מכסים את רשתות התשלום המרכזיות המשמשות אוסטרלים.
ויזה, Mastercard ו- eftpos לא הציגה שום חוקי תשלום מ-1 באוקטובר.
אמריקן אקספרס, PayPal ו-UnionPay החליטו גם להסיר את הזינוק, לפי ה-RBA.
הצרכנים צריכים עדיין לשים לב לאופן שבו עסקאות בודדות מעובדות כי כמה שיטות תשלום ונסיבות מיוחדות עשויים לפעול לפי הסדרים שונים.
תביעות סוף השבוע אינן אסורות
הבחנה חשובה אחת עלולה לגרום לבלבול.
הכללים החדשים מכוונים במיוחד כי הלקוח בוחר לשלם בכרטיס.
הם אינם מבטלים את דמי החיוב של סוף השבוע, תשלום החג הציבורי, דמי ההזמנה או דמי שירות לגיטימיים שאינם קשורים לשיטת התשלום.
משמעות הדבר היא שמסעדה יכולה עדיין להגיש בקשה לחיוב של סוף שבוע או חופשה ציבורית כאשר מותרת על פי חוק הצרכנים האוסטרלי.
זה פשוט לא יכול להסוות תשלום כרטיס נוסף כחיוב אחר רק כי הלקוח השתמש בכרטיס.
מדוע אוסטרליה ביטלה את דמי האשראי
הבנק הפדרס סיכם לאחר סקירה נרחבת שמערכת הטעינה של אוסטרליה כבר לא עבדה כמתוכנן.
תשלומים בכרטיס הפכו לדרך הדומיננטית שאוסטרלים משלמים עבור רכישות יומיומיות, מה שהופך את המטענים לקשה יותר ויותר עבור הצרכנים להימנע.
ה-RBA אמר כי המערכת הפכה גם למסובכת הן לצרכנים והן לעסקים, ואילו דמי כרטיס לא תמיד נחשפו בבירור.
כשלושה רבעים מהעסקאות האוסטרליות חסרות מזומנים, לפי נתונים שדווחו כאשר הרפורמות הוכרזו.
לכן, RBA החליט כי עלויות עיבוד כרטיס צריך לפעול יותר כמו הוצאות עסקיות נורמליות אחרות במקום להופיע כתשלום נוסף בקופה.
האם המחירים יכולים לעלות?
זוהי השאלה הגדולה ביותר עבור צרכנים אוסטרליים.
עסקים עדיין צריכים לשלם עלויות הקשורות בקבלת עסקאות קלפים.
הכללים החדשים להסיר את יכולתם להעביר את העלויות ישירות למשתמשי כרטיס בודדים באמצעות תשלום נפרד.
סוכנות הידיעות רויטרס דיווחה ב-1 באוקטובר כי חלק מהעסקים האוסטרליים הגיבו בהגברת המחירים הכלליים שלהם.
זה יכול להיות לקוחות לשלם קצת יותר ללא קשר אם הם משתמשים במזומן או כרטיס.
הבנק הפדרל ניסה להפחית את הלחץ הזה על ידי הפחתת דמי שינוי במקביל והצגת שינויים אחרים שנועדו להפחית את עלויות עיבוד התשלום.
החבילה הרחבה יותר הוערכה בתחילה כדי להציל עסקים כ-910 מיליון דולר מדי שנה באמצעות דמי עסקה נמוכים יותר.
עסקים קטנים מתמודדים עם ההתאמה הגדולה ביותר
ההשפעה חשובה במיוחד עבור בתי קפה, מסעדות ועסקים קטנים אחרים שבהם לקוחות לעתים קרובות לבצע עסקאות בעלות ערך נמוך.
תשלום קטן על אלפי רכישות בעבר אפשר לעסקים לשחזר חלק מעלויות עיבוד הסוחרים שלהם ישירות ממשתמשי קלפים.
עלויות אלה לא נעלמו.
עסקים עשויים עדיין לשלם עמלות שירות סוחר, דמי שכירות מסוף ותשלומים אחרים לספקי תשלום.
ההבדל הוא כי עלויות אלה כבר לא ניתן להוסיף כמו תשלום נפרד עבור עסקאות קלפים מכוסה.
חלק מהעסקים יכולים לספוג את העלות דרך שוליהם. אחרים עשויים לנהל משא ומתן על סידורי עיבוד תשלומים זולים, לעודד שיטות תשלום חלופיות או להתאים את המחירים הכוללים שלהם.
הנחות מזומנים עדיין אפשריות
עסקים רשאים גם לעודד לקוחות לאפשרויות תשלום זולות יותר.
RBA אומר כי סוחרים יכולים להמשיך להציע הנחות עבור שיטות תשלום מסוימות.
זה יכול ליצור תוצאה יוצאת דופן של איסור תשלום.
במקום לקוחות משלמים תוספת לשימוש בכרטיסים, חלק מהעסקים עשויים לפרסם מחירים נמוכים יותר עבור לקוחות שבוחרים מזומנים או שיטת תשלום מועדפת אחרת.
מה קונים צריכים לבדוק
הצרכנים האוסטרליים צריכים לראות את קבלתם בקפידה.
אם עסק מוסיף תשלום נוסף באופן ספציפי, כי הלקוח משלם עם חיוב מושפע, אשראי או כרטיס בתשלום מראש, הצרכנים יכולים קודם להעלות את הבעיה ישירות עם העסק.
RBA אומר חששות לגבי חיובים לא נכונים של כרטיס ניתן גם לדווח לרשת הכרטיס הרלוונטית.
ועדת התחרות והצרכנים האוסטרלית נותרה אחראית על סוגיות חוק הצרכנים האוסטרלי, כולל שיטות תמחור מטעות.
עבור מיליוני אוסטרלים, התוצאה המיידית צריכה להיות חוויה פשוטה יותר.
השאלה לטווח ארוך יותר היא האם ביטול חיובי כרטיס בפועל מותירים משקי בית משלמים פחות, או אם חלק מ-1.6 מיליארד דולר שנאסף בעבר באמצעות עמלות גלויות חוזר בהדרגה דרך מחירים גבוהים יותר יומיומיים.