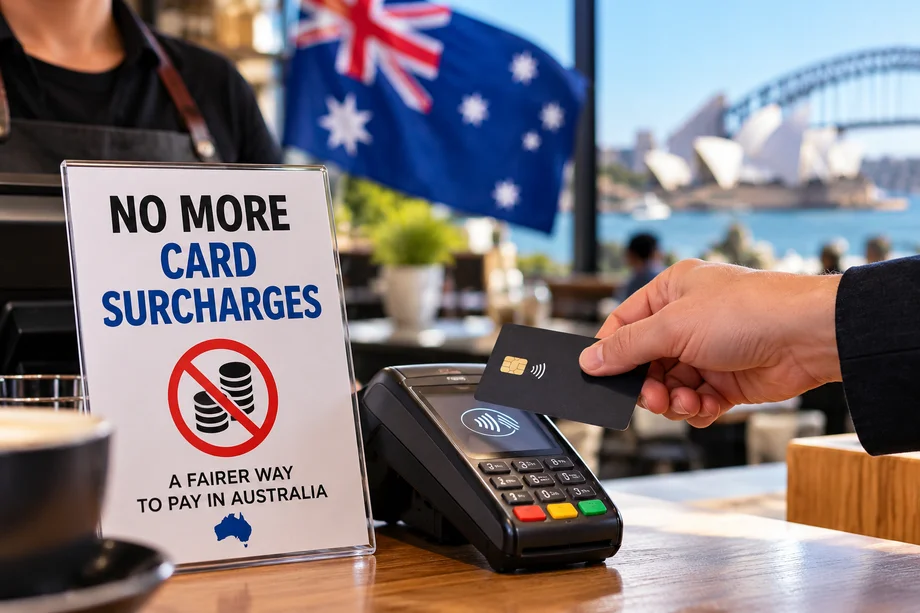
Los australianos que pagan con tarjeta están despertando a un cambio importante en el checkout.
Desde el 1 de octubre, las empresas ya no pueden añadir recargos de pago a la mayoría de las transacciones de débito, crédito y tarjetas prepagadas, terminando una práctica que ha sido parte de las compras diarias de Australia durante más de dos décadas.
El cambio cubre eftpos, Visa y Mastercard. American Express, PayPal y UnionPay también han decidido eliminar la carga de tarjetas bajo sus arreglos de red.
Se prevé que la reforma eliminará alrededor de 1.600 millones de dólares en recargos de tarjetas pagados por los consumidores australianos cada año, según el Banco de Reserva de Australia.
Pero la desaparición del recargo familiar no significa necesariamente que cada compra se vuelva más barata.
Algunas empresas ya están aumentando los precios a medida que se ajustan a absorber los costos de procesamiento de tarjetas.
¿Qué cambió el 1 de octubre?
Hasta el 30 de septiembre, las empresas australianas generalmente podían cobrar a los clientes una cuota adicional cuando pagaban por tarjeta, siempre que el recargo no excediera el costo de procesar ese pago.
Eso cambió el 1 de octubre.
Las redes de tarjetas ahora pueden imponer reglas que impiden a las empresas imponer recargos separados a los clientes utilizando sus tarjetas.
Para los compradores, la diferencia más visible debe aparecer al pagar en cafés, restaurantes, tiendas y negocios en línea.
Un producto anunciado en A$10 ya no debe convertirse de repente en A$10.15 o A$10.20 simplemente porque el cliente elige un método de pago de tarjeta afectada.
Las reglas se aplican a los pagos de tarjetas realizados en tiendas, en línea y a través de carteras digitales cuando la transacción subyacente utiliza una red de tarjetas cubiertas.
¿Qué tarjetas están cubiertas?
Los cambios abarcan las principales redes de pago utilizadas por los australianos.
Visa, Mastercard y eftpos no presentaron reglas de recargo desde el 1 de octubre.
American Express, PayPal y UnionPay también han decidido eliminar el sobrecargo, según el RBA.
Los consumidores deben seguir prestando atención a la forma en que se procesan las transacciones individuales porque algunos métodos de pago y circunstancias especiales pueden funcionar bajo diferentes arreglos.
No se prohíben los recargos de fin de semana
Una distinción importante podría causar confusión.
Las nuevas reglas apuntan específicamente los honorarios cobrados porque un cliente elige pagar por tarjeta.
No eliminan los recargos de fin de semana, recargos públicos de vacaciones, cargos de reserva o honorarios de servicio legítimos que no están relacionados con el método de pago.
Esto significa que un restaurante todavía puede aplicar un recargo de fin de semana o vacaciones públicas cuando está permitido bajo la ley del consumidor australiano.
Simplemente no puede ocultar una cuota adicional de pago de tarjeta como otro cargo solamente porque el cliente usó una tarjeta.
¿Por qué Australia retiró los recargos de tarjetas
El Banco de Reserva concluyó después de una extensa revisión que el sistema de recarga de Australia ya no funcionaba como estaba previsto originalmente.
Los pagos de tarjetas se han convertido en la forma dominante que los australianos pagan por las compras diarias, haciendo que los recargos sean cada vez más difíciles para los consumidores.
El RBA dijo que el sistema también se había vuelto complicado tanto para los consumidores como para las empresas, mientras que los honorarios de tarjetas no siempre se revelaban claramente.
Alrededor de tres cuartas partes de las transacciones australianas no tienen efectivo, según cifras notificadas cuando se anunciaron las reformas.
Por lo tanto, el RBA decidió que los costos de procesamiento de tarjetas deberían funcionar más como otros gastos de negocios normales en lugar de aparecer como una tarifa adicional al realizar el registro.
¿Podrían aumentar los precios?
Esta es la pregunta más importante para los consumidores australianos.
Las empresas todavía tienen que pagar los costos asociados con la aceptación de las transacciones de tarjetas.
Las nuevas reglas eliminan su capacidad de pasar esos costos directamente a los usuarios individuales de tarjetas a través de un recargo separado.
Reuters informó el 1 de octubre que algunas empresas australianas han respondido aumentando sus precios generales.
Eso podría significar que los clientes pagan un poco más independientemente de si usan efectivo o tarjeta.
El Banco de Reserva ha tratado de reducir esa presión reduciendo simultáneamente las tasas de cambio e introduciendo otros cambios diseñados para reducir los costos de procesamiento de pagos.
El paquete más amplio se estimó inicialmente para ahorrar negocios alrededor de 910 millones de dólares anuales a través de tasas de transacción más bajas.
Las pequeñas empresas enfrentan el mayor ajuste
El impacto es particularmente importante para los cafés, restaurantes y otras pequeñas empresas donde los clientes suelen realizar transacciones de tarjetas de bajo valor.
Un pequeño recargo en miles de compras permitió a las empresas recuperar algunos de sus costos de procesamiento mercante directamente de los usuarios de tarjetas.
Esos costos no han desaparecido.
Las empresas todavía pueden pagar honorarios de servicios mercantes, cargos de alquiler de terminales y otros cargos a proveedores de pagos.
La diferencia es que estos costos ya no se pueden añadir simplemente como un recargo separado para las transacciones de tarjetas cubiertas.
Algunas empresas podrían absorber el costo a través de sus márgenes. Otros pueden negociar acuerdos de procesamiento de pagos más baratos, fomentar métodos de pago alternativos o ajustar sus precios generales.
Los descuentos en efectivo siguen siendo posibles
Las empresas también pueden alentar a los clientes hacia opciones de pago más baratas.
El RBA dice que los comerciantes pueden seguir ofreciendo descuentos para métodos de pago particulares.
Eso podría crear una consecuencia inusual de la prohibición de recarga.
En lugar de que los clientes paguen extra por usar tarjetas, algunas empresas pueden anunciar precios más bajos para los clientes que eligen dinero en efectivo u otro método de pago preferido.
¿Qué compradores deben comprobar
Los consumidores australianos deben ver sus recibos cuidadosamente.
Si un negocio añade un cargo adicional específicamente porque un cliente paga con una tarjeta de débito, crédito o prepago afectada, los consumidores pueden primero plantear el problema directamente con el negocio.
El RBA dice que las preocupaciones sobre los recargos de tarjetas incorrectas también pueden ser reportadas a la red de tarjetas pertinentes.
The Australian Competition and Consumer Commission remains responsible for Australian Consumer Law issues, including potentially misleading pricing practices.
Para millones de australianos, el resultado inmediato debe ser una experiencia de checkout más simple.
La pregunta a más largo plazo es si eliminar los recargos de tarjetas realmente deja que los hogares paguen menos, o si parte de los 1.600 millones de dólares recogidos previamente a través de tarifas visibles regresa gradualmente a través de precios diarios más altos.



