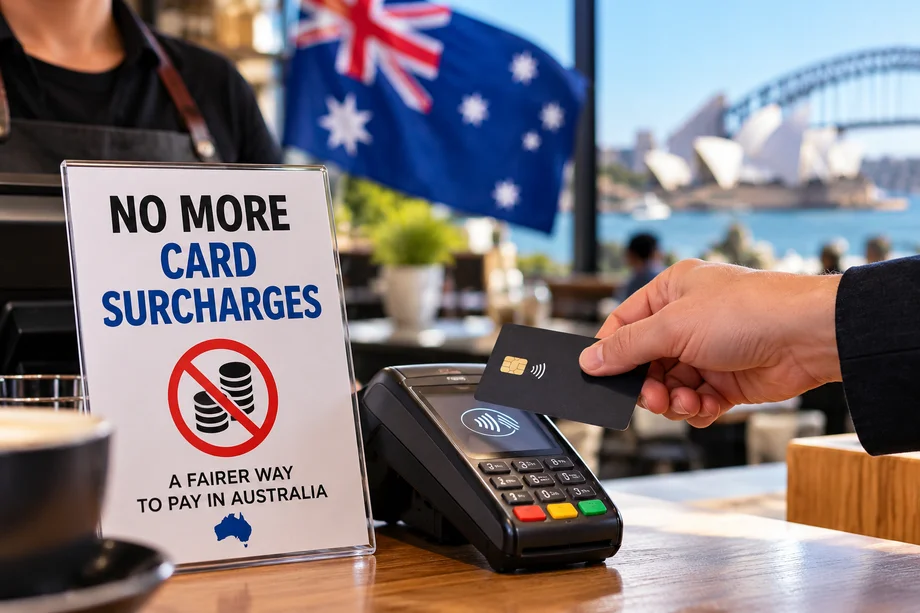
Οι Αυστραλοί που πληρώνουν με κάρτα ξυπνούν σε μια μεγάλη αλλαγή στο ταμείο.
Από την 1η Οκτωβρίου, οι επιχειρήσεις δεν μπορούν πλέον να προσθέσουν προσαυξήσεις πληρωμών στις περισσότερες συναλλαγές χρεωστικών, πιστωτικών και προπληρωμένων καρτών, τερματίζοντας μια πρακτική που αποτελεί μέρος των καθημερινών αγορών της Αυστραλίας για περισσότερο από δύο δεκαετίες.
Η αλλαγή καλύπτει eftpos, Visa και Mastercard. Η American Express, η PayPal και η UnionPay αποφάσισαν επίσης να αφαιρέσουν την υπερφόρτιση της κάρτας σύμφωνα με τις ρυθμίσεις του δικτύου τους.
Η μεταρρύθμιση αναμένεται να εξαλείψει περίπου 1,6 δισεκατομμύρια δολάρια σε προσαυξήσεις καρτών που καταβάλλονται από τους Αυστραλούς καταναλωτές κάθε χρόνο, σύμφωνα με την Τράπεζα Αποθεμάτων της Αυστραλίας.
Αλλά η εξαφάνιση της οικείας προσαύξησης κάρτας δεν σημαίνει απαραίτητα ότι κάθε αγορά θα γίνει φθηνότερη.
Ορισμένες επιχειρήσεις ήδη αυξάνουν τις τιμές καθώς προσαρμόζονται στο ίδιο το κόστος επεξεργασίας καρτών.
Τι άλλαξε την 1η Οκτωβρίου;
Μέχρι τις 30 Σεπτεμβρίου, οι αυστραλιανές επιχειρήσεις είχαν γενικά τη δυνατότητα να χρεώνουν στους πελάτες πρόσθετο τέλος όταν πλήρωναν με κάρτα, υπό την προϋπόθεση ότι η προσαύξηση δεν υπερέβαινε το κόστος επεξεργασίας της εν λόγω πληρωμής.
Αυτό άλλαξε στις 1 Οκτωβρίου.
Τα δίκτυα καρτών μπορούν πλέον να επιβάλλουν κανόνες που εμποδίζουν τις επιχειρήσεις να επιβάλλουν ξεχωριστές χρεώσεις στους πελάτες χρησιμοποιώντας τις κάρτες τους.
Για τους αγοραστές, η πιο ορατή διαφορά θα πρέπει να εμφανιστεί όταν πληρώνουν σε καφετέριες, εστιατόρια, καταστήματα και online επιχειρήσεις.
Ένα προϊόν που διαφημίζεται στο A$10 δεν θα πρέπει πλέον ξαφνικά να γίνει A$10.15 ή A$10.20 απλά επειδή ο πελάτης επιλέγει μια επηρεασμένη μέθοδο πληρωμής κάρτας.
Οι κανόνες ισχύουν για τις πληρωμές καρτών που πραγματοποιούνται σε καταστήματα, σε απευθείας σύνδεση και μέσω ψηφιακών πορτοφολιών όταν η υποκείμενη συναλλαγή χρησιμοποιεί ένα δίκτυο καλυμμένων καρτών.
Ποιες κάρτες καλύπτονται;
Οι αλλαγές καλύπτουν τα μεγάλα δίκτυα πληρωμών που χρησιμοποιούν οι Αυστραλοί.
Η Visa, η Mastercard και η eftpos δεν εισήγαγαν κανόνες προσαύξησης από την 1η Οκτωβρίου.
Η American Express, η PayPal και η UnionPay αποφάσισαν επίσης να αφαιρέσουν την υπερφόρτιση, σύμφωνα με το RBA.
Οι καταναλωτές θα πρέπει ακόμη να δίνουν προσοχή στον τρόπο με τον οποίο πραγματοποιούνται οι επιμέρους συναλλαγές, διότι ορισμένες μέθοδοι πληρωμής και ειδικές περιστάσεις μπορεί να λειτουργούν υπό διαφορετικές ρυθμίσεις.
Οι προσαυξήσεις Σαββατοκύριακου δεν απαγορεύονται
Μια σημαντική διάκριση μπορεί να προκαλέσει σύγχυση.
Οι νέοι κανόνες στοχεύουν ειδικά τα τέλη που χρεώνονται επειδή ένας πελάτης επιλέγει να πληρώσει με κάρτα.
Δεν εξαλείφουν τις προσαυξήσεις του Σαββατοκύριακου, τις προσαυξήσεις αργιών, τα τέλη κράτησης ή τα νόμιμα τέλη υπηρεσιών που δεν σχετίζονται με τη μέθοδο πληρωμής.
Αυτό σημαίνει ότι ένα εστιατόριο μπορεί ακόμη να εφαρμόσει μια επιβάρυνση Σαββατοκύριακο ή δημόσιες αργίες όταν επιτρέπεται σύμφωνα με την αυστραλιανή καταναλωτική νομοθεσία.
Απλώς δεν μπορεί να συγκαλύψει ένα επιπλέον τέλος πληρωμής κάρτας ως άλλη χρέωση μόνο επειδή ο πελάτης χρησιμοποίησε μια κάρτα.
Γιατί η Αυστραλία αφαίρεσε τις προσαυξήσεις καρτών
Η Reserve Bank κατέληξε μετά από εκτενή επανεξέταση ότι το σύστημα προσαύξησης της Αυστραλίας δεν λειτουργούσε πλέον όπως προβλεπόταν αρχικά.
Οι πληρωμές καρτών έχουν γίνει ο κυρίαρχος τρόπος που οι Αυστραλοί πληρώνουν για καθημερινές αγορές, καθιστώντας τις προσαυξήσεις όλο και πιο δύσκολες για τους καταναλωτές να αποφύγουν.
Το RBA ανέφερε ότι το σύστημα είχε περιπλέξει τόσο τους καταναλωτές όσο και τις επιχειρήσεις, ενώ τα τέλη καρτών δεν αποκαλύπτονταν πάντα με σαφήνεια.
Περίπου τα τρία τέταρτα των αυστραλιανών συναλλαγών είναι πλέον αχρεωστήτως, σύμφωνα με στοιχεία που αναφέρθηκαν όταν ανακοινώθηκαν οι μεταρρυθμίσεις.
Ως εκ τούτου, η RBA αποφάσισε ότι τα έξοδα επεξεργασίας καρτών θα πρέπει να λειτουργούν περισσότερο όπως άλλα κανονικά έξοδα της επιχείρησης αντί να εμφανίζονται ως πρόσθετη αμοιβή κατά την έξοδο από το ταμείο.
Θα μπορούσαν οι τιμές τώρα να αυξηθούν;
Αυτή είναι η μεγαλύτερη ερώτηση για τους Αυστραλούς καταναλωτές.
Οι επιχειρήσεις εξακολουθούν να πρέπει να πληρώνουν τα έξοδα που συνδέονται με την αποδοχή συναλλαγών με κάρτα.
Οι νέοι κανόνες καταργούν την ικανότητά τους να μεταβιβάζουν το κόστος αυτό απευθείας στους μεμονωμένους χρήστες καρτών μέσω ξεχωριστής προσαύξησης.
Το Reuters ανέφερε την 1η Οκτωβρίου ότι ορισμένες αυστραλιανές επιχειρήσεις έχουν ανταποκριθεί αυξάνοντας τις γενικές τους τιμές αντ' αυτού.
Αυτό θα μπορούσε να σημαίνει ότι οι πελάτες πληρώνουν ελαφρώς περισσότερο ανεξάρτητα από το αν χρησιμοποιούν μετρητά ή κάρτα.
Η Reserve Bank επιχείρησε να μειώσει αυτή την πίεση μειώνοντας ταυτόχρονα τις διατραπεζικές προμήθειες και εισάγοντας άλλες αλλαγές που αποσκοπούν στη μείωση του κόστους επεξεργασίας πληρωμών.
Το ευρύτερο πακέτο αρχικά υπολογίστηκε ότι εξοικονομούσε επιχειρήσεις περίπου 910 εκατομμύρια δολάρια ετησίως μέσω χαμηλότερων τελών συναλλαγών.
Οι μικρές επιχειρήσεις αντιμετωπίζουν τη μεγαλύτερη προσαρμογή
Ο αντίκτυπος είναι ιδιαίτερα σημαντικός για τα καφενεία, τα εστιατόρια και άλλες μικρές επιχειρήσεις όπου οι πελάτες κάνουν συχνά συναλλαγές με κάρτες χαμηλής αξίας.
Μια μικρή προσαύξηση σε χιλιάδες αγορές επέτρεψε στις επιχειρήσεις να ανακτήσουν μέρος του εμπορικού κόστους επεξεργασίας απευθείας από τους χρήστες καρτών.
Αυτά τα έξοδα δεν έχουν εξαφανιστεί.
Οι επιχειρήσεις μπορούν να εξακολουθούν να καταβάλλουν εμπορικά τέλη εξυπηρέτησης, τέλη μίσθωσης τερματικών και άλλα τέλη στους παρόχους πληρωμών.
Η διαφορά είναι ότι αυτές οι δαπάνες δεν μπορούν πλέον απλά να προστεθούν ως χωριστή προσαύξηση στις συναλλαγές με κάρτες που καλύπτονται.
Ορισμένες επιχειρήσεις θα μπορούσαν να απορροφήσουν το κόστος μέσω των περιθωρίων τους. Άλλοι μπορούν να διαπραγματεύονται φθηνότερο καθεστώς επεξεργασίας πληρωμών, να ενθαρρύνουν εναλλακτικές μεθόδους πληρωμής ή να προσαρμόζουν τις συνολικές τιμές τους.
Οι εκπτώσεις μετρητών είναι ακόμη δυνατές
Επιτρέπονται επίσης οι επιχειρήσεις να ενθαρρύνουν τους πελάτες προς φτηνότερες επιλογές πληρωμής.
Το RBA αναφέρει ότι οι έμποροι μπορούν να συνεχίσουν να προσφέρουν εκπτώσεις για συγκεκριμένες μεθόδους πληρωμής.
Αυτό θα μπορούσε να δημιουργήσει μια ασυνήθιστη συνέπεια της απαγόρευσης προσαύξησης.
Αντί οι πελάτες να πληρώνουν επιπλέον για τη χρήση καρτών, μερικές επιχειρήσεις μπορεί να διαφημίζουν χαμηλότερες τιμές για τους πελάτες που επιλέγουν μετρητά ή άλλη προτιμώμενη μέθοδο πληρωμής.
Τι πρέπει να ελέγχουν οι αγοραστές
Οι Αυστραλοί καταναλωτές πρέπει τώρα να παρακολουθούν προσεκτικά τις αποδείξεις τους.
Εάν μια επιχείρηση προσθέτει μια επιπλέον χρέωση ειδικά επειδή ένας πελάτης πληρώνει με μια επηρεασμένη χρεωστική, πιστωτική ή προπληρωμένη κάρτα, οι καταναλωτές μπορούν πρώτα να θίξουν το ζήτημα άμεσα με την επιχείρηση.
Το RBA αναφέρει ότι οι ανησυχίες σχετικά με λανθασμένες χρεώσεις καρτών μπορούν επίσης να αναφερθούν στο σχετικό δίκτυο καρτών.
Η Αυστραλιανή Επιτροπή Ανταγωνισμού και Καταναλωτών παραμένει υπεύθυνη για τα θέματα της Αυστραλιανής νομοθεσίας για τους καταναλωτές, συμπεριλαμβανομένων δυνητικά παραπλανητικών πρακτικών τιμολόγησης.
Για εκατομμύρια Αυστραλούς, το άμεσο αποτέλεσμα θα πρέπει να είναι μια απλούστερη εμπειρία checkout.
Το πιο μακροπρόθεσμο ερώτημα είναι αν η εξάλειψη των προσαυξήσεων κάρτας πραγματικά αφήνει τα νοικοκυριά να πληρώνουν λιγότερα, ή αν μέρος του A$1,6 δισεκατομμύρια που είχαν προηγουμένως εισπραχθεί μέσω ορατών τελών επιστρέφει σταδιακά μέσω υψηλότερων καθημερινών τιμών.